Cuánto ganar para un crédito hipotecario: capacidad de pago
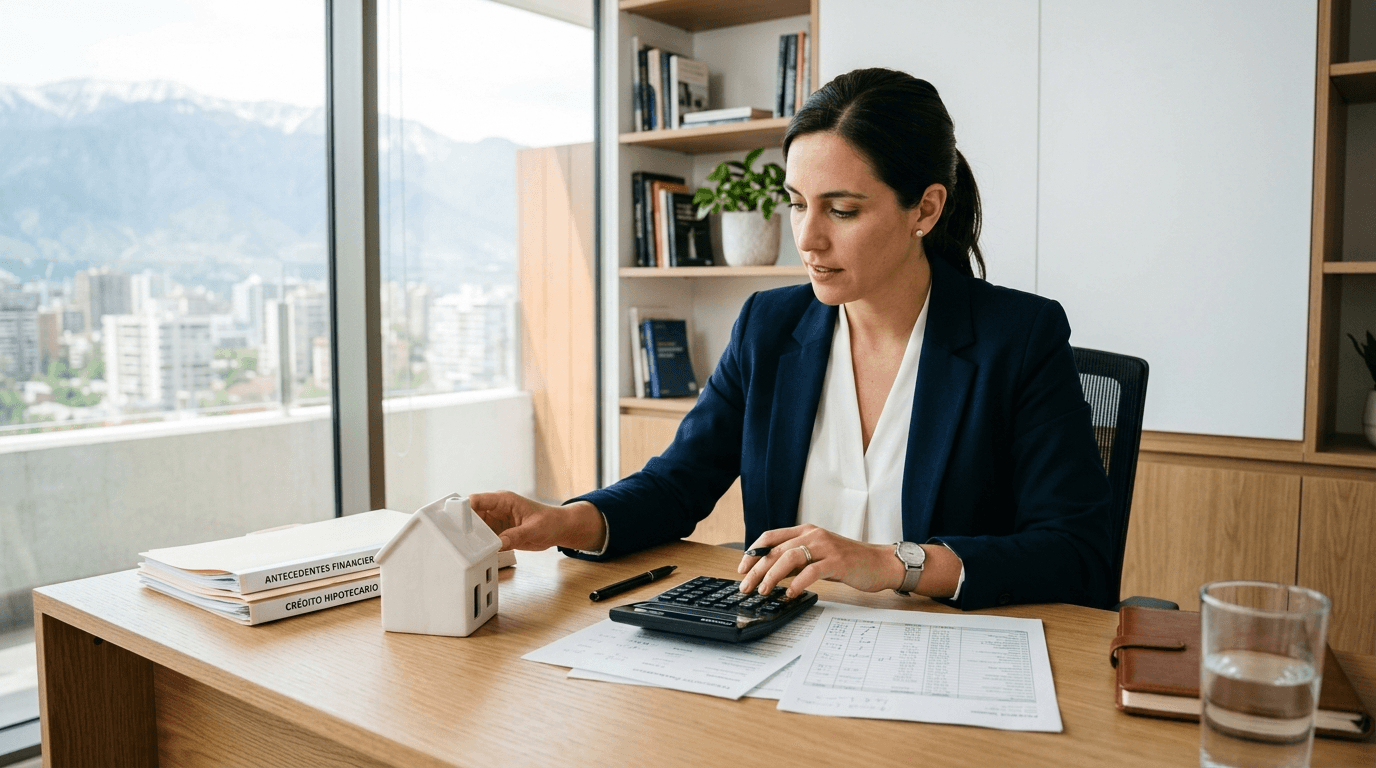
Cómo Evaluar Tu Capacidad Crediticia para un Crédito Hipotecario en Chile
Evaluar tu capacidad crediticia es el primer paso, y el más crucial, antes de postular a un crédito hipotecario en Chile. No es un mero trámite burocrático; es la brújula financiera que te indicará si estás realmente preparado para invertir en tu futuro hogar o si necesitas ajustar tu estrategia financiera. En agosto de 2026, la tasa promedio de los créditos hipotecarios en UF fue de 4,04% (Banco Central), pero cada banco evalúa tu perfil con sus propios criterios de calificación. Conoce más sobre cómo Propital puede ayudarte a navegar este proceso en nuestra plataforma.
No existe una renta mínima oficial: ni el Banco Central ni la CMF fijan un piso de ingresos para pedir un crédito hipotecario. Cada banco aplica su propia política, y la referencia más usada es que el dividendo no supere el 25% de tu ingreso (CMF Educa). Con la tasa promedio de agosto de 2026, eso equivale a una renta líquida cercana a $2,1 millones para un crédito de 2.400 UF y a unos $3,5 millones para uno de 4.000 UF (lo detallamos en la tabla más abajo). Por eso conviene evaluar capacidad de pago de manera precisa y anticipada.
¿Qué es la Capacidad Crediticia y Por Qué es Crucial en Chile?
La capacidad crediticia es tu capacidad real de pago: cuánto dinero tienes disponible mes a mes para afrontar un dividendo hipotecario sin comprometer tu flujo de caja personal. No se trata de cuánta propiedad podrías comprar teóricamente, sino de cuánto puedes pagar cómodamente sin quedar en aprietos si surgen gastos inesperados.
Los bancos evalúan esto mediante criterios estrictos y cuantitativos. No hay espacio para la intuición; ellos necesitan números concretos y verificables para determinar tu elegibilidad para un crédito hipotecario Chile.
Los 5 Pilares Fundamentales de la Evaluación Crediticia Bancaria
Para evaluar tu capacidad de pago, los bancos chilenos se centran en cinco pilares clave que determinan tu perfil de riesgo y la viabilidad de tu solicitud.
1. La Relación Cuota-Ingreso: Tu Brújula Financiera
El ratio cuota/ingreso es el baremo principal que usan los bancos. Esta es la regla de oro:
- Hasta 25% del ingreso líquido = Rango cómodo y seguro. Si, por ejemplo, ganas $3.000.000 líquidos, tu dividendo hipotecario no debería superar los $750.000/mes.
- 25% a 30% = Rango típico de aprobación (con cuidado). Con el mismo ingreso, un dividendo máximo de $900.000/mes podría ser aprobado, pero con un margen financiero más ajustado.
- Sobre 30% = Rechazo probable o aprobación con sumas menores.
Dato de mercado (agosto 2026):
- Tasa hipotecaria promedio: 4,04% en UF (Banco Central, agosto 2026).
- Algunos bancos ofrecen tasas bajo el promedio para perfiles con muy buen historial, pie alto o convenios; son ofertas que cambian seguido.
- Antes de decidir, compara el CAE y el costo total del crédito en el simulador de cada banco, no solo la tasa publicitada.
Consideremos un departamento de 2.600 UF (unos $107 millones con la UF del 27 de septiembre de 2026):
- Con 20% de pie (520 UF): Crédito de 2.080 UF.
- A tasa 4,04% en UF a 25 años: dividendo de unas 11 UF sin seguros (≈ $452.000); los seguros de desgravamen e incendio lo aumentan un poco.
Una objeción común es: "Pero si gano menos de 3 millones, ¿no puedo solicitar?" Sí puedes: no hay una renta mínima fija y cada banco define sus requisitos. Lo que cambia es el monto: con la regla del 25%, una renta líquida de unos $1,4 millones alcanza para un dividendo de unos $348.000, suficiente para un crédito de alrededor de 1.600 UF. La realidad es que entre más renta, mejores condiciones y tasas obtienes. Si ganas menos, tendrás un monto aprobado menor y condiciones menos favorables.
2. Ingreso Verificable: La Prueba de Tu Estabilidad
Los bancos NO aceptan promesas de ingreso. Necesitan prueba documentada según tu tipo de contrato:
Para empleados dependientes (la más fácil):
- Últimas 3 liquidaciones de sueldo (últimos 3 meses).
- Comprobante de afiliación a AFP o SPP.
- Antigüedad laboral mínima de 1 año (algunos aceptan 6 meses con buenos antecedentes).
Para trabajadores independientes (más exigente):
- Promediar los últimos 12-24 meses de boletas de honorarios.
- Último balance contable.
- Antigüedad de negocio: mínimo 2 años operando.
Para profesionales con ingresos variables (arriendos, comisiones):
- Promedio de ingresos últimos 12-24 meses.
- Documentación de fuente de ingresos.
Dato crítico: Los bancos usan el ingreso líquido, no bruto. Si ganas $5 millones brutos pero $3.2 millones netos, ese es el número que cuentan para el ratio cuota/ingreso y para evaluar tu capacidad de pago.
3. Historial Crediticio y Carga Financiera Total: Tu Pasado y Presente
Tu pasado financiero importa. Los bancos revisan DICOM y SINACOFI (sistemas de calificación crediticia nacional). Para un crédito hipotecario Chile, esto es fundamental:
- Morosidades o pagos atrasados: Reducen significativamente el monto aprobado o pueden resultar en rechazo automático.
- Carga financiera total: Tu dividendo hipotecario + otros créditos vigentes (auto, tarjetas, consumo) se evalúa en conjunto. No hay un tope legal único: cada banco fija el suyo, y el SERNAC indica que la relación dividendo/renta puede llegar en algunos casos hasta 40% según el perfil del cliente.
Ejemplo real para evaluar tu capacidad de pago:
- Ingreso líquido: $4.000.000
- Límite de carga total (asumiendo 40%): $1.600.000
- Crédito auto (dividendo): $400.000/mes
- Tarjeta de crédito (pago mínimo): $200.000/mes
- Crédito consumo: $300.000/mes
- Total comprometido: $900.000
- Espacio para hipoteca: $1.600.000 - $900.000 = $700.000 máximo
Si ya tienes deudas, estas reducen directamente tu capacidad hipotecaria. Por eso es crítico pagar créditos de consumo antes de solicitar un crédito hipotecario.
4. El Pie: Tu Compromiso Inicial
El pie es tu garantía de buena fe. Mientras más alto, mejor:
- Pie mínimo: 10% — Se puede lograr, pero con tasas menos favorables.
- Pie estándar: 20% — Suele permitir acceder a mejores tasas que un pie de 10%.
- Pie sobre 30%: Ofrece tasas preferenciales y montos mayores.
Un pie más alto significa:
- Crédito menor (y por lo tanto, menos dividendo mensual).
- Mejores tasas de interés.
- Aprobación más rápida.
Dato de 2026: La ley de reconstrucción contempla suspender por un año el IVA en la primera venta de viviendas nuevas con recepción municipal. Al 27 de septiembre de 2026 aún no se publicaba en el Diario Oficial; Hacienda estima que podría abaratar esas viviendas hasta cerca de 14%, pero la exención es opcional para la inmobiliaria (Hacienda, en Diario Financiero). Si se traspasa a precio, necesitarías menos pie y mejoraría tu capacidad crediticia. Lo explicamos en nuestra guía sobre la exención de IVA a viviendas nuevas.
5. Antigüedad Laboral y Estabilidad de Ingresos: La Confianza del Banco
Los bancos quieren ver permanencia para otorgar un crédito hipotecario en Chile:
- Empleados dependientes: 1 año mínimo en el mismo trabajo (algunos aceptan 6 meses).
- Independientes: 2 años operando la misma actividad.
- Cambio de trabajo reciente: Más difícil, pero no imposible si el nuevo ingreso está documentado. Algunos bancos pueden requerir documentación adicional del nuevo empleador o una carta de confirmación de contratación.
Proceso Paso a Paso: Cómo Calcular Tu Capacidad Crediticia Real
Para evaluar tu capacidad de pago y determinar cuánto puedes solicitar, sigue estos pasos:
- Paso 1: Calcula tu ingreso verificable.
- Si eres dependiente: Promedia tus últimas 3 liquidaciones de sueldo.
- Si eres independiente: Promedia tus últimos 12 meses de boletas de honorarios o balances.
- Paso 2: Calcula tu cuota máxima cómoda.
- Multiplica tu ingreso neto por 0.25 (25%, rango cómodo).
- Ejemplo: $4.000.000 × 0.25 = $1.000.000 como máximo cómodo.
- Paso 3: Descuenta tus deudas existentes.
- Suma todos tus pagos mensuales de créditos (auto, tarjeta, consumo, etc.).
- Resta esto de tu cuota máxima cómoda.
- Lo que queda es tu espacio hipotecario real.
- Paso 4: Usa un simulador bancario.
- Entra a propital.com/simulador o a las plataformas de los bancos.
- Simula diferentes montos de crédito.
- Elige el que mantiene tu cuota en la zona cómoda (bajo 25% preferentemente, máximo 30%).
- Paso 5: Anota el monto máximo de propiedad que puedes comprar.
- Si puedes solicitar $80 millones de crédito con un 20% de pie, tu capacidad total es de $100 millones de propiedad.
Cuánto hay que ganar para un crédito hipotecario: tabla por monto
La forma más directa de responder cuánto necesitas ganar es partir del dividendo. La CMF recuerda que varias instituciones recomiendan que el dividendo futuro no supere el 25% del ingreso total de quien pide el crédito, solo o junto con su codeudor (CMF Educa). No es una ley: cada banco aplica su propia política, y el SERNAC señala que, según el perfil del cliente, la relación puede llegar en algunos casos hasta 40% (guía de crédito hipotecario del SERNAC).
Con esa regla, la renta mínima aproximada se calcula así: renta líquida mínima = dividendo mensual ÷ 0,25. La tabla usa la tasa promedio de los créditos hipotecarios en UF de agosto de 2026 (4,04%, Banco Central), un plazo de 25 años, un pie de 20% y la UF del 27 de septiembre de 2026 ($41.032,64, SII).
| Valor de la propiedad | Crédito (80%) | Dividendo sin seguros | Renta líquida mínima (25%) | Renta líquida mínima (30%) |
|---|---|---|---|---|
| 2.000 UF | 1.600 UF | 8,48 UF (≈ $348.000) | ≈ $1.392.000 | ≈ $1.160.000 |
| 3.000 UF | 2.400 UF | 12,72 UF (≈ $522.000) | ≈ $2.088.000 | ≈ $1.740.000 |
| 4.000 UF | 3.200 UF | 16,96 UF (≈ $696.000) | ≈ $2.784.000 | ≈ $2.320.000 |
| 5.000 UF | 4.000 UF | 21,20 UF (≈ $870.000) | ≈ $3.480.000 | ≈ $2.900.000 |
Cálculo ilustrativo con cuota fija. No incluye los seguros de desgravamen e incendio, que se suman al dividendo, así que la renta que te pedirán será algo mayor. La tasa que te ofrezcan puede ser distinta al promedio según tu perfil, el pie y el plazo.
Cómo calcular tu propio caso
- Define el monto del crédito: precio de la propiedad menos tu pie.
- Calcula el dividendo con la tasa y el plazo que te ofrecen. Si no sabes cómo, revisa cómo se calcula el dividendo de un crédito hipotecario.
- Súmale los seguros que aparecen en la cotización.
- Divide ese total por 0,25: esa es la renta líquida de referencia que necesitas, sola o complementada con otra persona.
- Revisa tu carga financiera total: los bancos también miran tus otras deudas, no solo el dividendo nuevo.
Si el resultado queda lejos de tu renta, tienes tres palancas: un pie mayor, un plazo más largo (baja el dividendo, pero pagas más intereses) o una propiedad de menor valor. Y si puedes pagar todo con recursos propios, compara antes los pros y contras de comprar al contado.
Requisitos para pedir un crédito hipotecario: resumen
Cada banco y mutuaria define sus exigencias, pero los requisitos habituales se repiten:
- Renta demostrable: liquidaciones de sueldo si eres dependiente; boletas de honorarios o declaraciones de renta si eres independiente.
- Estabilidad laboral: antigüedad mínima en tu empleo o actividad, que varía según la institución.
- Pie: en general se financia hasta cerca del 80% del valor de la propiedad, así que necesitas el resto más los gastos operacionales. Algunos créditos con garantía estatal, como los que usan el FOGAES, permiten un pie menor.
- Buen comportamiento de pago: sin morosidades vigentes.
- Carga financiera acotada: desde el 1 de abril de 2026 rige el Registro de Deuda Consolidada (REDEC), que reúne en un solo informe las deudas con bancos, mutuarias, cajas de compensación y otras entidades (CMF). Puedes revisar tu informe con Clave Única en el portal Conoce tu Deuda antes de postular.
- Documentos de la propiedad: promesa de compraventa, tasación y estudio de títulos, que normalmente coordina la institución que da el crédito.
Objeciones Comunes y Sus Respuestas Clave
Durante el proceso de evaluar capacidad de pago para un crédito hipotecario Chile, surgen dudas frecuentes:
- Objeción 1: "¿Puedo solicitar una hipoteca si tengo una tarjeta con mora?"
Respuesta: Técnicamente sí, pero los bancos lo ven muy negativo. Si la mora es reciente (menos de 2 años), muchos rechazarán automáticamente. La recomendación es pagar la mora antes de solicitar. Vale la pena esperar 30-60 días para mejorar tus antecedentes y tu capacidad crediticia.
- Objeción 2: "¿Qué pasa si mi ingreso es variable?"
Respuesta: Los bancos promedian los últimos 12-24 meses. Si has tenido años buenos y malos, usan el promedio. Esto puede beneficiarte (si tuviste un buen año) o perjudicarte (si caíste en rentabilidad). Tener boletas o balances de al menos 2 años atrás ayuda a respaldar tu historial.
- Objeción 3: "¿Me aprueban un crédito mayor al que yo quiero solicitar?"
Respuesta: Sí, es común. La aprobación es el máximo que el banco está dispuesto a prestarte, pero no estás obligado a usar todo. Muchos inversionistas solicitan $50 millones pero les aprueban $80 millones. Usan solo lo que necesitan.
- Objeción 4: "¿De verdad existen tasas bajo el promedio en 2026?"
Respuesta: Sí, algunos bancos ofrecen tasas bajo el promedio de 4,04% (agosto 2026), pero con condiciones: un excelente perfil crediticio (sin morosidades), pie mínimo del 20%, y antigüedad laboral verificada. No son tasas estándar para todos, pero existen para perfiles calificados.
Tendencias del Mercado Inmobiliario en Chile 2026: Un Contexto para tu Inversión
Mientras evalúas tu capacidad crediticia, es vital entender el panorama actual del mercado inmobiliario chileno, que en 2026 está en una transición desde crisis hacia recuperación selectiva. No es un boom uniforme, sino un fenómeno concentrado en ciertos sectores, zonas y tipos de inversionista.
El interés de los inversionistas por los bienes raíces viene repuntando en 2026, pero con matices importantes.
Recuperación Selectiva bajo Incertidumbre
El mercado se está moviendo, pero con cautela. La clave es la selectividad y la información.
1. Oferta y Demanda: La Brecha Persistente
El problema: Hay cerca de 105.000 viviendas nuevas sin vender en distintos estados de obra, según la CChC (marzo 2026, CChC, con datos del INE). Esta es una presión bajista estructural en los precios.
La oportunidad: A pesar de este stock excesivo, la demanda desde inversionistas está creciendo (mayor confianza, tasas bajas). Los promotores están bajando precios y ofreciendo incentivos.
Dato de tendencia: Las ventas de viviendas a nivel nacional crecieron 14% en 2025, según el Informe Inmobiliario de la CChC (La Tercera). Esto marca el inicio de la reactivación, aunque desde una base muy baja.
2. Precios bajo Presión Bajista (pero Controlada)
La suspensión transitoria del IVA en viviendas nuevas, incluida en la ley de reconstrucción (aprobada, pero aún no publicada al 27 de septiembre de 2026), podría impactar así:
- Rebaja estimada por Hacienda: hasta cerca de 14% en viviendas nuevas que se acojan (Hacienda, en Diario Financiero).
- Es opcional para la inmobiliaria, así que la baja real dependerá de cuánto se traspase a precio.
Esto libera capital para el pie, pero también erosiona los márgenes de las constructoras. Algunos actores del mercado anticipan alzas moderadas de precios en departamentos de Santiago en los próximos años (no hay una proyección oficial), impulsadas por:
- Menor permiso de nuevas edificaciones (la superficie autorizada bajó 17,1% en enero de 2026 frente a enero de 2025, según la CChC, con datos del INE).
- Agotamiento progresivo del stock sin vender.
- Mayor demanda de inversionistas.
3. Construcción en Crisis: Permisos Históricos Bajos
Dato crítico: La superficie autorizada para edificar en enero de 2026 cayó 17,1% frente a enero de 2025, a 683.464 m², un 37,4% bajo el promedio histórico 2000-2025. La CChC calificó el nivel como un mínimo histórico (CChC, con datos del INE).
Impacto en Región Metropolitana: Caída del 29.3% en enero 2026, siendo la más afectada.
¿Qué significa para el inversionista? Menos competencia futura (menos viviendas nuevas = demanda relativa más fuerte) y potencialmente positivo para la plusvalía en 2026-2027 si la demanda se mantiene.
4. Sectores Emergentes y "Regiones en Auge"
Dentro de la crisis, hay ganadores claros:
- Infraestructura logística e industrial: Considerado el segmento más dinámico, impulsado por el e-commerce. Su rentabilidad depende mucho de la ubicación y del contrato.
- Zonas emergentes en Santiago:
- Cerrillos y Conchalí: Nuevas estaciones de metro (Línea 3), proyectos inmobiliarios masivos.
- San Miguel: "La revelación que no deja de crecer" — cercanía al Centro, buena conectividad, profesionales jóvenes.
- La Florida y Macul: Potencial similar a Ñuñoa — metro, comercios, autopistas.
El 65% de los ejecutivos e inversionistas encuestados espera aumentar su actividad de compra en 2026, frente a 38% en 2025, según la Encuesta de Percepción a Ejecutivos de CBRE y ACAFI (La Tercera).
5. Perfil del Inversionista 2026: Más Sofisticado
El ciclo 2026 es diferente: "Compre activos depreciados, modernícelos, transforme". Se busca una estrategia de valor agregado, no especulación pura, con una selección rigurosa por ubicación y rentabilidad futura, utilizando simuladores y análisis cuantitativos. La inclusión de inversionistas retail (como tú) con más herramientas y acceso a datos reales es clave para evaluar capacidad de pago y tomar decisiones informadas.
Desmintiendo un Mito: La Inversión Inmobiliaria No es Solo para Ricos
El mito de que "la inversión inmobiliaria es solo para ricos" es FALSO. Si bien existen barreras de entrada, estas no son puramente económicas en 2026. La realidad es más matizada:
- Pie mínimo en vivienda: 10-20%. Muchas propiedades en $50-80 millones significan un pie de $5-16 millones, lo cual es alcanzable con ahorro.
- Apalancamiento: Con un crédito hipotecario Chile, $10 millones en pie pueden generar una capacidad de compra de $50 millones.
- Subsidios y beneficios 2026: La suspensión transitoria del IVA a la vivienda nueva (cuando entre en vigencia) y las tasas bajo el promedio para buenos perfiles pueden facilitar el acceso.
Lo que SÍ es difícil (y lo que los ricos resuelven fácil) es tener una documentación financiera impecable (sin morosidades, antigüedad laboral, ingresos verificables), una capacidad crediticia sólida (ratio 25-30% máximo cuota/ingreso), el conocimiento para evaluar la capacidad de pago y rentabilidad real, y el capital para hacer una buena selección de zona/propiedad.
No hay una estadística pública que muestre cuánto ganan quienes compran su primera propiedad de inversión, pero la aritmética del crédito es clara: con la regla del 25% y la tasa promedio de agosto de 2026, una renta líquida de $2 a $4 millones permite dividendos de entre unos $500.000 y $1.000.000, suficientes para créditos de aproximadamente 2.300 a 4.600 UF. Esto muestra que un ingreso estable verificable importa más que la riqueza acumulada. El cliente ideal de Propital no es necesariamente rico, sino alguien con un ingreso verificable estable que busca aprender a invertir correctamente.
Preguntas frecuentes sobre cuánto ganar para un crédito hipotecario
¿Cuánto debo ganar para un crédito hipotecario?
Como referencia, tu dividendo (con seguros) no debería superar el 25% de tu renta líquida. Divide el dividendo que te cotizan por 0,25 y obtendrás la renta aproximada que te pedirán. Algunos bancos aceptan relaciones mayores según tu perfil.
¿Cuánto debo ganar para un crédito hipotecario de 4.000 UF?
Con la tasa promedio de agosto de 2026 (4,04%) y un plazo de 25 años, un crédito de 4.000 UF tiene un dividendo de unas 21,2 UF sin seguros, cerca de $870.000 con la UF del 27 de septiembre de 2026. Con la regla del 25%, necesitarías una renta líquida de alrededor de $3,5 millones, o algo menos si el banco acepta 30%.
¿Cuál es el sueldo mínimo para un crédito hipotecario?
No existe un sueldo mínimo legal. Depende del monto que pidas: cada banco fija su renta mínima y evalúa la relación entre dividendo e ingreso. Por eso conviene partir por el crédito que necesitas y calcular desde ahí.
¿Se puede complementar renta para un crédito hipotecario?
Sí. Muchas instituciones permiten sumar la renta de un cónyuge, conviviente o familiar como codeudor. En ese caso, la relación dividendo/ingreso se calcula sobre la renta conjunta.
¿Cuáles son los requisitos para un crédito hipotecario?
Renta demostrable, estabilidad laboral, pie (en general cerca de 20% más gastos), buen comportamiento de pago y una carga financiera total acotada. Además, se necesitan la promesa de compraventa, la tasación y el estudio de títulos de la propiedad.
¿Qué es el multicrédito y todavía se puede hacer?
Es pedir varios créditos hipotecarios en paralelo en distintas instituciones. Desde abril de 2026 el REDEC consolida las deudas de todas las entidades, así que cada institución ve tu carga total. Lo explicamos en financiamiento inmobiliario alternativo.
Ahora que conoces todos los factores para evaluar tu capacidad de pago y las tendencias del mercado inmobiliario Chile, estás un paso más cerca de tu inversión. No dejes que la incertidumbre te detenga.
Evalúa tu capacidad crediticia hoy¿Listo para invertir en propiedades?
Descubre oportunidades de inversión inmobiliaria con nuestra asesoría especializada. Te ayudamos a tomar decisiones inteligentes para construir tu patrimonio.
Comenzar mi inversiónArtículos Relacionados
También podría interesarte
Continúa explorando contenido relevante sobre inversión inmobiliaria
¿Quieres maximizar tu potencial de inversión?
Explora más contenido exclusivo o comienza tu camino hacia la libertad financiera con nuestra asesoría especializada